野村:维持特步国际买入评级 目标价11.3港元
- 7
- 2023-02-16 16:50:07
- 21
摘要:
野村发布研究报告称,维持特步国际(01368)“买入”评级,将2022-24财年净利润预测下调2.1%至7.9%,并认为2...
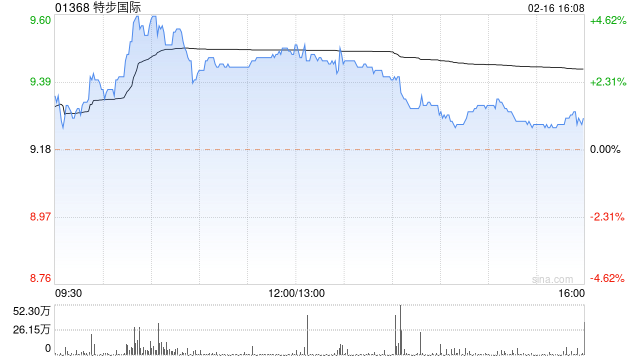
野村发布研究报告称,维持特步国际(01368)“买入”评级,将2022-24财年净利润预测下调2.1%至7.9%,并认为2022财年业绩会疲软且利润率将承压。另对其去年利润率和今年销售增长预测愈来愈保守,目标价由11.6港元下调至11.3港元。
该行表示,考虑到特步国际去年第四季低迷的销售以及相应增加的在线渠道零售折扣和对分销商的补贴,预计特步2022财年业绩将相对疲弱。对于2023财年,虽然该行预计随着经营环境的改善,集团销售增长将在下半年重新加速,但或面临更激烈的行业竞争。
发表评论